
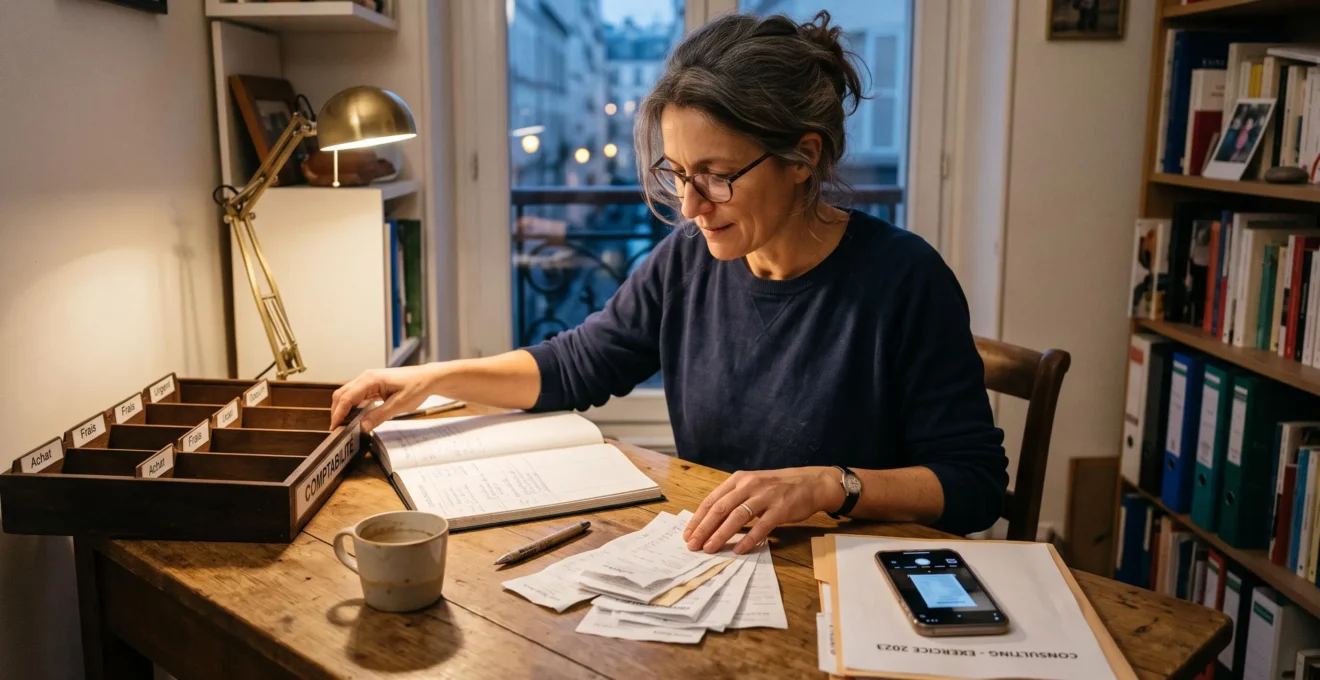
Travailler seul ne dispense pas de respecter les obligations administratives, comptables et fiscales applicables à son activité. Factures, justificatifs de dépenses, déclarations, contrats et documents de clôture doivent rester accessibles et suffisamment bien organisés pour justifier les opérations professionnelles. La difficulté ne réside pas uniquement dans les formalités : elle tient surtout à leur accumulation lorsque le dirigeant reporte leur traitement.
Une organisation efficace repose sur trois principes : collecter les documents au moment où les opérations sont réalisées, enregistrer régulièrement les mouvements comptables et prévoir les échéances administratives à l’avance. Le niveau de formalisation dépend toutefois du statut juridique, du régime fiscal et de la nature de l’activité. Une micro-entreprise et une société soumise à l’impôt sur les sociétés ne présentent pas les mêmes exigences.
L’objectif consiste donc à construire un système proportionné au volume d’activité, avec des règles simples, des échéances identifiées et un archivage fiable. Cette méthode permet de limiter les oublis, de mieux anticiper la trésorerie et de préparer les échanges avec un expert-comptable sans transformer chaque fin de mois en opération de rattrapage.
Les essentiels pour gérer sa conformité sans surcharge
- Centraliser les justificatifs dès chaque dépense et rattacher les documents aux missions concernées.
- Mettre à jour régulièrement la comptabilité pour éviter les corrections tardives et anticiper les décaissements fiscaux.
- Adapter les outils, les durées d’archivage et les échéances au statut juridique et au régime fiscal de l’activité.
- Pourquoi une comptabilité mise à jour seulement en fin d’année devient-elle coûteuse ?
- Comment organiser ses justificatifs professionnels pour faciliter le travail comptable ?
- Logiciel comptable ou expert-comptable pour une petite société de conseil ?
- Combien de temps conserver ses factures pour éviter un problème de justification ?
- Quand préparer les pièces comptables avant la clôture annuelle d’une société ?
- Portail de gestion ou échanges par e-mail pour suivre son activité en portage salarial ?
- Les erreurs de classement documentaire qui fragilisent le suivi des missions
- Quels seuils de chiffre d’affaires surveiller pour éviter un changement fiscal imprévu ?
Pourquoi une comptabilité mise à jour seulement en fin d’année devient-elle coûteuse ?
Une comptabilité actualisée uniquement à la fin de l’exercice coûte généralement plus cher en temps et en corrections qu’un suivi régulier. Le dirigeant doit reconstituer plusieurs mois d’opérations, rechercher des justificatifs dispersés et expliquer des mouvements parfois difficiles à identifier. Cette accumulation complique également le travail de l’expert-comptable et peut retarder la clôture ainsi que les obligations déclaratives associées.
Deux formes de retard doivent être distinguées. La dette documentaire correspond aux pièces manquantes ou introuvables : factures fournisseurs, notes de frais, relevés ou justificatifs de paiement. La dette d’écriture concerne les opérations déjà documentées, mais pas encore enregistrées dans la comptabilité. La première exige un circuit fiable de collecte et d’archivage ; la seconde nécessite une routine de saisie, un logiciel adapté ou une externalisation.
Le coût ne se limite pas aux honoraires de comptabilité. Sans vision régulière des charges et des encaissements, le dirigeant peut découvrir tardivement une TVA à reverser, une facture fournisseur importante ou un décalage de trésorerie. Il perd alors une partie de sa capacité à ajuster ses prélèvements, différer un investissement ou organiser ses paiements.
Pour mesurer le problème, un indicateur simple suffit : le délai entre la réalisation d’une dépense et l’archivage de son justificatif. Si ce délai dépasse régulièrement un mois, le retard de collecte risque de devenir structurel. Ce seuil constitue un repère de gestion, pas une obligation légale.
Une routine hebdomadaire de collecte et une revue mensuelle des écritures permettent de maintenir une vision exploitable de l’activité. Le bon rythme reste celui que le dirigeant peut tenir durablement, compte tenu de son volume de factures et de ses autres missions.
Comment organiser ses justificatifs professionnels pour faciliter le travail comptable ?
Pour faciliter le travail comptable, chaque justificatif doit être collecté dès sa réception, classé dans une catégorie identifiable et rattaché à l’opération professionnelle correspondante. Un document conservé dans une boîte mail ou sur un téléphone, sans classement ni information complémentaire, risque de devenir difficile à retrouver au moment de la saisie ou d’un contrôle.
Le circuit de collecte peut suivre quatre étapes : récupérer la facture ou le reçu, vérifier les informations essentielles, enregistrer le document dans un espace centralisé et indiquer sa nature ainsi que la mission concernée. Cette dernière information est particulièrement utile pour les activités de conseil, où une dépense peut être directement liée à une prestation ou relever du fonctionnement général de l’entreprise.
La nomenclature doit correspondre aux grandes catégories utilisées pour le suivi comptable. Un classement possible comprend :
- Frais de mission : déplacements, hébergement et dépenses engagées dans le cadre d’une prestation.
- Sous-traitance : factures des prestataires intervenant sur les missions.
- Abonnements et fonctionnement : logiciels, télécommunications et fournitures professionnelles.
- Immobilisations : achats d’équipements destinés à être utilisés durablement dans l’activité.
Le lien entre le justificatif, la facture de vente et la mission permet également de démontrer la nature professionnelle d’une dépense. Il devient ainsi plus facile de répondre à une question du comptable ou de documenter une opération en cas de contrôle. Une vigilance particulière s’impose pour les factures étrangères, les documents incomplets et les factures comportant des informations de TVA manquantes : une demande de correction effectuée à réception évite de devoir retrouver le fournisseur plusieurs mois plus tard.
Les cinq actions pour fiabiliser son classement comptable
- Créer un répertoire centralisé avec des dossiers par exercice et catégorie : livrable vérifiable, une arborescence documentaire fonctionnelle.
- Adopter une convention de nommage commune : livrable vérifiable, un fichier modèle respectant le format date-client-nature-numéro.
- Enregistrer chaque justificatif dès réception et identifier sa mission : livrable vérifiable, une liste de pièces classées et rattachées à leurs opérations.
- Contrôler les factures incomplètes ou étrangères : livrable vérifiable, une liste des documents à corriger avec les demandes adressées aux fournisseurs.
- Partager régulièrement les pièces avec le comptable : livrable vérifiable, un dossier mensuel complet et accessible.
Cette organisation doit rester proportionnée au volume d’activité. Un indépendant qui traite quelques factures par mois n’a pas besoin d’une architecture documentaire complexe, mais doit appliquer les mêmes principes de traçabilité et de cohérence.
Logiciel comptable ou expert-comptable pour une petite société de conseil ?
Le choix entre un logiciel comptable et un expert-comptable dépend principalement du statut juridique, du régime fiscal, du volume d’opérations et du temps que le dirigeant peut consacrer à sa gestion. Un outil peut automatiser une partie du suivi courant, mais il ne garantit pas à lui seul la conformité des comptes annuels et des déclarations fiscales. Pour une société à l’impôt sur les sociétés, une solution combinant saisie interne et validation professionnelle peut être pertinente.
La première distinction concerne la structure. Une micro-entreprise bénéficie d’obligations comptables allégées par rapport à une société commerciale. Une SASU ou une EURL soumise à un régime réel doit notamment tenir une comptabilité conforme aux règles applicables à son régime, établir ses comptes annuels et respecter ses obligations déclaratives. Les documents attendus ne sont donc pas identiques selon la forme juridique et le régime d’imposition.
Le recours à un expert-comptable externe n’est pas une obligation générale en France. La DGFiP le précise dans sa réponse sur le recours obligatoire à un expert-comptable. Cette absence d’obligation ne signifie cependant pas que toutes les entreprises peuvent gérer seules leurs comptes sans difficulté.
Trois solutions peuvent être comparées :
| Critère | Logiciel seul | Expert-comptable | Organisation hybride |
|---|---|---|---|
| Saisie courante | Réalisée par le dirigeant | Déléguée selon le contrat | Réalisée par le dirigeant |
| Contrôle des écritures | Autocontrôle et fonctionnalités de l’outil | Intervention professionnelle selon le périmètre | Validation par le professionnel |
| Comptes annuels et fiscalité | À prendre en charge selon les obligations applicables | Accompagnement possible selon la mission | Préparation et validation partagées |
| Temps du dirigeant | Important si les opérations sont nombreuses | Réduit sur les tâches déléguées | Intermédiaire |
Le modèle hybride consiste à enregistrer les factures, suivre les règlements et centraliser les justificatifs dans un outil, puis à confier à un professionnel la révision, les comptes annuels et la sécurisation des obligations fiscales. Son coût dépend du volume de pièces et des prestations effectivement incluses : il faut comparer des devis portant sur un périmètre identique.
Un autre critère devient déterminant : la compatibilité du logiciel avec la réforme française de la facturation électronique. Avant de souscrire, il faut vérifier les fonctionnalités proposées, les modalités d’échange des factures et la compatibilité avec les exigences réglementaires applicables à l’entreprise.
Pour une petite société de conseil, la solution hybride constitue souvent une piste à étudier lorsque le dirigeant souhaite conserver la maîtrise de ses opérations sans assumer seul l’ensemble des travaux de clôture et de révision.
Combien de temps conserver ses factures pour éviter un problème de justification ?
La durée de conservation dépend de la nature du document et du texte juridique applicable. Pour les entreprises concernées, les livres et registres comptables ainsi que les pièces justificatives, dont les factures clients et fournisseurs, doivent généralement être conservés pendant dix ans à compter de la clôture de l’exercice. D’autres documents relèvent de délais différents : appliquer une durée unique à toutes les archives professionnelles serait donc une erreur.
Le tableau des délais de conservation des documents professionnels sur Service Public distingue notamment plusieurs catégories :
| Catégorie documentaire | Durée indiquée |
|---|---|
| Livres et registres comptables | 10 ans à partir de la clôture de l’exercice comptable |
| Pièces justificatives comptables, notamment factures clients et fournisseurs | 10 ans à partir de la clôture de l’exercice comptable |
| Documents concernés par les droits de communication, d’enquête et de contrôle de l’administration fiscale | 6 ans |
| Contrats et conventions conclus dans le cadre d’une relation commerciale et correspondance commerciale | 5 ans |
| Comptes annuels des sociétés commerciales | 10 ans à partir de la clôture de l’exercice |
Ces durées ne doivent pas être confondues avec les délais de prescription ou les périodes pendant lesquelles une contestation peut être engagée. Un contrat commercial peut, par exemple, nécessiter une conservation plus longue en pratique si un différend subsiste. La durée pertinente dépend alors du document et du contexte juridique. La page institutionnelle distingue également les obligations des entreprises de celles des micro-entrepreneurs : il faut donc vérifier les règles propres à son statut.
Les documents numériques demandent une vigilance particulière. Une simple photographie ou un scan enregistré sur un ordinateur ne garantit pas automatiquement la valeur probante de la copie. Le procédé de numérisation et d’archivage doit permettre de préserver une reproduction fidèle et durable, ainsi que l’intégrité du document. Il faut également organiser les sauvegardes pour limiter le risque de perte ou de modification accidentelle. Lorsque le document original est électronique, conserver le fichier d’origine et ses éléments associés reste une précaution importante.
10 ans
Durée généralement applicable aux livres, registres comptables et pièces justificatives comptables des entreprises concernées, à compter de la clôture de l’exercice.
Direction de l’information légale et administrative, Service Public Entreprendre.
Une revue annuelle des archives permet de vérifier que les pièces sont complètes, correctement indexées et sauvegardées sur un support distinct. Cette vérification réduit le risque de perdre des justificatifs nécessaires à une déclaration ou à la résolution d’un différend.
Quand préparer les pièces comptables avant la clôture annuelle d’une société ?
La préparation des pièces comptables doit commencer plusieurs mois avant la clôture annuelle, et non dans les derniers jours de l’exercice. Un suivi régulier facilite les rapprochements, les relances et la collecte des documents manquants. Pour une société, le calendrier doit être construit à partir de la date de clôture réelle, en tenant compte des opérations qui nécessitent une validation ou un échange avec l’expert-comptable.
La première étape consiste à définir un rétroplanning. Celui-ci doit prévoir la vérification des factures fournisseurs, le contrôle des factures clients, la collecte des justificatifs de frais, le rapprochement des paiements et la transmission des éléments au professionnel chargé de la révision, le cas échéant.
Un point technique mérite une attention particulière : le cut-off comptable. Il consiste à rattacher les charges et les produits au bon exercice, indépendamment de leur date de paiement. Une prestation réalisée avant la clôture mais facturée ensuite peut nécessiter une facture à établir. À l’inverse, une facture fournisseur reçue en janvier peut concerner une prestation réalisée pendant l’exercice précédent et devoir être rattachée à celui-ci selon les règles applicables.
Ces régularisations ne peuvent pas toujours être traitées rapidement. Une facture manquante exige parfois une demande au fournisseur, tandis qu’une relance client peut nécessiter plusieurs échanges. Les justificatifs de dépenses particulières ou les éléments relatifs à des provisions doivent également être préparés et documentés.
Pour un dirigeant seul, le risque supplémentaire est l’absence de service administratif chargé de rappeler les échéances. Le calendrier doit donc reposer sur des alertes automatisées plutôt que sur la mémoire. Une revue mensuelle des opérations et un point de préparation avant le dernier trimestre réduisent les urgences au moment de la clôture.
Le dirigeant conserve ainsi une meilleure maîtrise du calendrier et peut transmettre un dossier plus complet à son expert-comptable, sans concentrer toutes les corrections sur une période déjà chargée.
À retenir avant de choisir ses outils de gestion
- Les documents transmis par un portail ou par e-mail doivent permettre de retrouver les opérations et leur historique sans ambiguïté.
- En portage salarial, le suivi du compte d’activité répond à une obligation légale distincte du choix de l’outil numérique utilisé.
- La traçabilité des échanges commerciaux, des comptes rendus et des justificatifs doit rester cohérente avec le suivi de chaque mission.
Portail de gestion ou échanges par e-mail pour suivre son activité en portage salarial ?
Pour suivre une activité en portage salarial, un portail de gestion structuré facilite généralement le suivi des opérations administratives, tandis que l’e-mail reste adapté aux échanges commerciaux et aux situations particulières. Le choix dépend toutefois des fonctionnalités réellement proposées par la société de portage. Un portail n’est utile que s’il permet de retrouver les informations nécessaires au suivi des missions, des comptes rendus d’activité et de la rémunération.
Le salarié porté doit notamment pouvoir transmettre son compte rendu d’activité, suivre les factures établies pour ses clients et accéder aux informations relatives à sa rémunération. La réglementation prévoit un compte d’activité individuel géré par l’entreprise de portage. L’article L1254-25 du Code du travail sur le compte d’activité du salarié porté impose une information mensuelle portant notamment sur les versements du client, les frais de gestion, les frais professionnels, les prélèvements sociaux et fiscaux ainsi que la rémunération nette.
Cette obligation ne signifie pas que toutes les sociétés de portage doivent proposer un portail numérique. Elle fixe les informations à communiquer, mais ne prescrit pas un logiciel ou un mode de transmission particulier. Les fonctionnalités disponibles et les délais de traitement dépendent donc de l’organisation de chaque entreprise de portage.
Le portail peut apporter une meilleure visibilité sur les étapes administratives et faciliter la consultation des documents. À l’inverse, des échanges exclusivement par e-mail peuvent disperser les validations, les comptes rendus et les justificatifs dans plusieurs conversations. Le risque est de perdre la trace d’une demande ou de ne pas identifier rapidement une pièce encore attendue.
Avant de choisir une société de portage, il est donc pertinent de demander une démonstration de son outil et de vérifier plusieurs points :
- La possibilité de saisir et valider les comptes rendus d’activité.
- L’accès aux factures clients et aux informations sur leur traitement.
- La visibilité sur les encaissements et les éléments de rémunération.
- La consultation et le téléchargement des bulletins de paie.
- Les délais de traitement annoncés et les fonctionnalités incluses dans le forfait.
Une organisation hybride permet de combiner les avantages des deux canaux. Le portail centralise les opérations structurantes et les documents administratifs ; l’e-mail sert aux négociations commerciales, aux demandes spécifiques et aux échanges qui nécessitent une explication détaillée. Une règle simple doit déterminer où enregistrer la version définitive de chaque information.
Le bon outil n’est donc pas nécessairement celui qui propose le plus de fonctionnalités, mais celui qui permet au salarié porté de suivre ses opérations et de retrouver les documents essentiels sans dépendre d’une succession de relances manuelles.
Les erreurs de classement documentaire qui fragilisent le suivi des missions
Les erreurs de classement documentaire fragilisent le suivi des missions lorsqu’elles empêchent de reconstituer l’historique d’une prestation, de son devis initial jusqu’à son règlement. Un dossier commercial séparé du dossier comptable peut rendre difficile la vérification d’un montant facturé ou d’une modification contractuelle. Pour limiter ce risque, chaque mission doit disposer d’un ensemble documentaire cohérent et identifiable.
La première erreur consiste à ranger les contrats, devis et avenants dans un espace commercial, puis les factures et justificatifs dans un autre répertoire sans lien entre eux. En cas de contestation d’un client, le dirigeant doit alors rechercher plusieurs documents pour démontrer ce qui avait été convenu, ce qui a été modifié et ce qui a effectivement été facturé.
La deuxième difficulté concerne le nommage des fichiers. Des dates écrites sous plusieurs formats, des noms de clients abrégés différemment ou des intitulés trop génériques rendent les recherches moins fiables. Une convention simple permet de limiter les ambiguïtés : date au format ISO, nom du client, nature du document et numéro de référence.
Par exemple, un fichier peut être nommé selon cette structure : 2026-11-12_ClientX_Facture_F012. Cette convention facilite le tri chronologique et l’identification du document sans avoir à ouvrir chaque fichier.
La dispersion multi-canal constitue une autre source de fragilité. Une facture peut rester dans une boîte mail, un contrat sur un disque local et un compte rendu dans une application de notes. Sans répertoire de référence, il devient difficile de savoir quelle version est définitive. Un espace documentaire centralisé, assorti d’une sauvegarde distincte, limite ce risque.
Enfin, le classement doit couvrir les preuves d’exécution de la mission : contrats signés, avenants, comptes rendus d’activité, échanges déterminants et livrables. Ces documents permettent de rapprocher le travail réalisé des engagements contractuels et de répondre à une éventuelle contestation portant sur la facturation.
La priorité consiste à supprimer les emplacements concurrents et à appliquer une convention de nommage commune. Une fois ces règles établies, chaque nouvelle mission peut être intégrée à un système déjà opérationnel, sans multiplier les méthodes de rangement.
Quels seuils de chiffre d’affaires surveiller pour éviter un changement fiscal imprévu ?
Les seuils de chiffre d’affaires à surveiller dépendent du statut juridique, de la nature de l’activité et du dispositif fiscal concerné. Le régime micro-entrepreneur et la franchise en base de TVA reposent notamment sur des limites distinctes. Un indépendant doit donc suivre séparément les seuils applicables à son régime d’imposition, à la TVA et aux autres contributions, plutôt que de se fier à un chiffre unique.
Pour les micro-entrepreneurs, la DGFiP présente des seuils applicables sur la période 2026-2028. Le seuil annuel de chiffre d’affaires est notamment fixé à 83 600 € HT pour les prestations de services relevant des BIC ou des BNC. Pour les ventes de marchandises et certaines activités d’hébergement, le seuil indiqué est de 203 100 € HT. Ces montants ne s’appliquent pas indistinctement à toutes les activités.
La franchise en base de TVA obéit à un dispositif séparé. Pour 2026, les seuils présentés par la DGFiP pour les prestations de services sont de 37 500 € pour le seuil de référence et de 41 250 € pour le seuil majoré. Pour les ventes de marchandises et les activités d’hébergement concernées, les montants correspondants sont de 85 000 € et 93 500 €.
La réponse de la DGFiP sur les seuils de chiffre d’affaires du micro-entrepreneur distingue explicitement ces dispositifs et leurs conséquences. Il ne faut donc pas confondre la sortie éventuelle du régime micro avec la perte de la franchise en base de TVA.
| Dispositif | Activité | Seuil annuel |
|---|---|---|
| Régime micro | Prestations de services BIC et BNC | 83 600 € HT |
| Régime micro | Ventes de marchandises et activités d’hébergement concernées | 203 100 € HT |
| Franchise en base de TVA | Prestations de services, seuil de référence | 37 500 € |
| Franchise en base de TVA | Prestations de services, seuil majoré | 41 250 € |
| Franchise en base de TVA | Ventes de marchandises et activités d’hébergement concernées, seuil de référence | 85 000 € |
| Franchise en base de TVA | Ventes de marchandises et activités d’hébergement concernées, seuil majoré | 93 500 € |
Le franchissement d’un seuil ne produit pas systématiquement les mêmes effets. Selon le dispositif, les règles peuvent prévoir une tolérance, une sortie du régime à partir d’une période ultérieure ou une modification des obligations de TVA. Il faut donc examiner la période de référence et les conditions précises du mécanisme concerné. Ces seuils du micro-entrepreneur ne doivent pas être transposés automatiquement à une SASU ou à une EURL soumise à l’impôt sur les sociétés.
Une méthode préventive consiste à calculer le rythme de chiffre d’affaires compatible avec le seuil applicable, puis à définir un palier d’alerte interne. Ce palier peut être placé suffisamment en amont pour laisser le temps de vérifier le régime de TVA, les options fiscales et les conséquences administratives. Il s’agit d’un indicateur de pilotage, non d’un seuil réglementaire supplémentaire.
La distinction entre chiffre d’affaires facturé et chiffre d’affaires encaissé doit également être vérifiée. Selon le régime et le dispositif concernés, les modalités de prise en compte peuvent différer. Un indépendant ne doit donc pas déduire sa situation fiscale de son seul solde bancaire ou de son logiciel de facturation sans vérifier la base de calcul applicable.
Pour sécuriser cette anticipation, le dirigeant doit vérifier les barèmes officiels correspondant à son activité et à son statut, puis faire valider les conséquences d’un dépassement par son expert-comptable ou l’administration fiscale lorsque sa situation présente une difficulté particulière. Une revue périodique des seuils évite ainsi de découvrir trop tard une modification des obligations fiscales.
Un freelance doit-il obligatoirement faire appel à un expert-comptable ?
Non. En France, il n’existe pas d’obligation générale de recourir à un expert-comptable externe. En revanche, le freelance doit respecter les obligations comptables et fiscales correspondant à son statut et à son régime d’imposition. Une société soumise à l’impôt sur les sociétés doit notamment produire les documents comptables et déclarations requis. L’accompagnement d’un professionnel reste pertinent lorsque les opérations sont complexes ou que le dirigeant ne dispose pas du temps nécessaire pour les traiter.
Peut-on conserver uniquement des factures numériques ?
La conservation numérique est possible sous réserve de respecter les règles applicables au document et à son mode d’archivage. Une simple photographie ne garantit pas automatiquement la valeur probante d’une pièce. Il faut préserver la fidélité, l’intégrité et la disponibilité des documents. Pour les factures reçues électroniquement, conserver le fichier original et organiser des sauvegardes adaptées constitue une précaution importante.
À quelle fréquence faut-il mettre à jour sa comptabilité lorsqu’on travaille seul ?
Une collecte des justificatifs au fil de l’eau, accompagnée d’une revue hebdomadaire ou mensuelle, constitue une organisation adaptée à de nombreuses petites activités. La fréquence de saisie dépend du volume d’opérations, des échéances fiscales et des obligations propres au statut. L’essentiel est d’éviter plusieurs mois de retard et de disposer d’informations suffisamment récentes pour piloter la trésorerie.
Quelle différence existe-t-il entre le seuil du régime micro et celui de la TVA ?
Le seuil du régime micro détermine l’accès ou le maintien dans ce régime fiscal, tandis que le seuil de franchise en base de TVA détermine les conditions d’application de la dispense de TVA. Les deux dispositifs ont des seuils et des règles de dépassement distincts. Un micro-entrepreneur peut donc rester soumis au régime micro tout en devenant redevable de la TVA, selon sa situation et les règles en vigueur.
Comment éviter les oublis administratifs lorsqu’on gère seul son entreprise ?
La solution consiste à centraliser les documents, établir un calendrier des échéances et automatiser les rappels. Chaque dépense doit être associée à un justificatif, chaque mission à un dossier identifiable et chaque obligation à une date de contrôle. Une revue mensuelle des factures, encaissements, déclarations et pièces manquantes permet de repérer les retards avant qu’ils ne perturbent la clôture ou la trésorerie.