
Pour démarrer une mission en portage salarial, il faut vérifier que la prestation est éligible, négocier ses conditions avec le client et choisir une société de portage. Deux contrats organisent ensuite la relation : un contrat de travail entre le consultant et la société de portage, et un contrat commercial entre cette dernière et l’entreprise cliente. Une fois la mission commencée, le compte rendu d’activité sert au suivi de la prestation et à la préparation de la facturation. Le premier salaire dépend du contrat, de l’activité déclarée et du calendrier de paie : il ne correspond pas directement au chiffre d’affaires facturé.
Voici les étapes à suivre, les documents à contrôler et les échéances à clarifier, depuis la préparation des contrats jusqu’au premier virement.
Avant de signer : vérifier la mission et ses conditions
Le portage salarial repose sur une relation entre trois acteurs. Le professionnel porté recherche ses missions, négocie les conditions de réalisation et effectue la prestation. La société de portage devient son employeur et prend en charge les opérations administratives et salariales. L’entreprise cliente bénéficie du travail réalisé et règle la prestation à la société de portage.
Ce dispositif ne convient pas automatiquement à toutes les activités. Le professionnel doit notamment justifier d’une qualification professionnelle de niveau 5 (Bac +2) ou d’une expérience significative d’au moins trois ans dans le même secteur, et disposer de l’autonomie nécessaire. L’entreprise cliente doit respecter les conditions légales de recours : la prestation correspond à une tâche occasionnelle ne relevant pas de son activité normale et permanente, ou à une intervention ponctuelle nécessitant une expertise qu’elle ne possède pas en interne. Les services à la personne sont exclus.
Les conditions d’accès et les responsabilités des parties sont précisées dans les règles du portage salarial publiées par Service Public. Ces vérifications permettent de confirmer que la mission peut effectivement être organisée sous ce statut.
Avant de vous engager, faites préciser les éléments commerciaux qui détermineront le déroulement de la prestation :
À vérifier avant la signature :
- La nature de la prestation et les livrables attendus.
- Le tarif hors taxes et son unité de facturation : journée, heure ou forfait.
- La date de début, la durée prévisionnelle et les conditions de prolongation.
- Les modalités de validation du travail effectué et le nom de l’interlocuteur chargé de cette validation.
- Le traitement des frais professionnels et les justificatifs demandés.
- Les conditions de facturation et de versement de la rémunération.
Demandez également une simulation écrite de rémunération. Elle doit permettre d’identifier les frais de gestion, les cotisations, les éventuels frais professionnels et les hypothèses utilisées pour calculer le salaire prévisionnel. Deux offres ne se comparent correctement que sur des paramètres équivalents.
Quels contrats signer pour commencer la mission ?
Deux documents structurent la relation. Ils n’ont ni les mêmes signataires ni le même objectif.
| Document | Signataires | Fonction |
|---|---|---|
| Contrat de travail (CDD ou CDI) | Salarié porté et société de portage | Organise l’emploi, la rémunération, les droits et les obligations du salarié. |
| Contrat commercial | Société de portage et entreprise cliente | Décrit la prestation, les conditions d’exécution, la durée et le prix convenu. |
Lorsqu’une première mission est négociée, il reste à comprendre comment les contrats, le suivi de l’activité et la facturation s’articulent avant le versement du salaire. La présentation du portage salarial proposée par Freeteam détaille les rôles des trois acteurs, la contractualisation et la transformation des honoraires en rémunération. Elle permet de situer ces démarches avant d’examiner les conditions concrètes de son propre contrat.
Choisir entre CDD et CDI
Le CDD de portage est associé à la réalisation d’une prestation déterminée. Il peut notamment être renouvelé deux fois, dans la limite d’une durée totale de dix-huit mois, sous réserve des dispositions applicables et des possibilités de report du terme. Pour une première mission, il faut donc examiner la date de fin, les conditions de renouvellement et les conséquences d’une éventuelle prolongation.
Le CDI permet d’organiser plusieurs missions successives au sein de la même relation de travail, éventuellement auprès de clients différents. Il ne signifie cependant pas que les périodes sans prestation sont automatiquement rémunérées. Le consultant doit distinguer la continuité du contrat, les missions effectivement réalisées et les modalités de rémunération prévues.
La durée maximale d’une prestation auprès d’une même entreprise cliente est de trente-six mois. Cette limite ne doit pas être confondue avec celle du CDD : les deux durées concernent des objets différents.
Respecter les délais de contractualisation
Le contrat commercial doit être établi par écrit au plus tard dans les deux jours ouvrables suivant le début de la prestation. Une copie doit être transmise au salarié dans le même délai. Pour un CDD, le contrat de travail doit également être remis au salarié dans les deux jours ouvrables suivant sa conclusion.
Le bon réflexe : même lorsque certains délais légaux courent à partir du début de la prestation ou de la conclusion du contrat, faites préparer et vérifier les documents en amont. Contrôlez notamment la cohérence entre les dates de mission, le prix négocié, les modalités de suivi et les dispositions salariales.
Avant le premier jour, confirmez avec la société de portage l’état de la contractualisation, la date effective de prise de fonction et les démarches administratives restant à effectuer. Le contrat commercial et le contrat de travail remplissent des fonctions différentes : la validation de l’un ne dispense pas de contrôler l’autre.
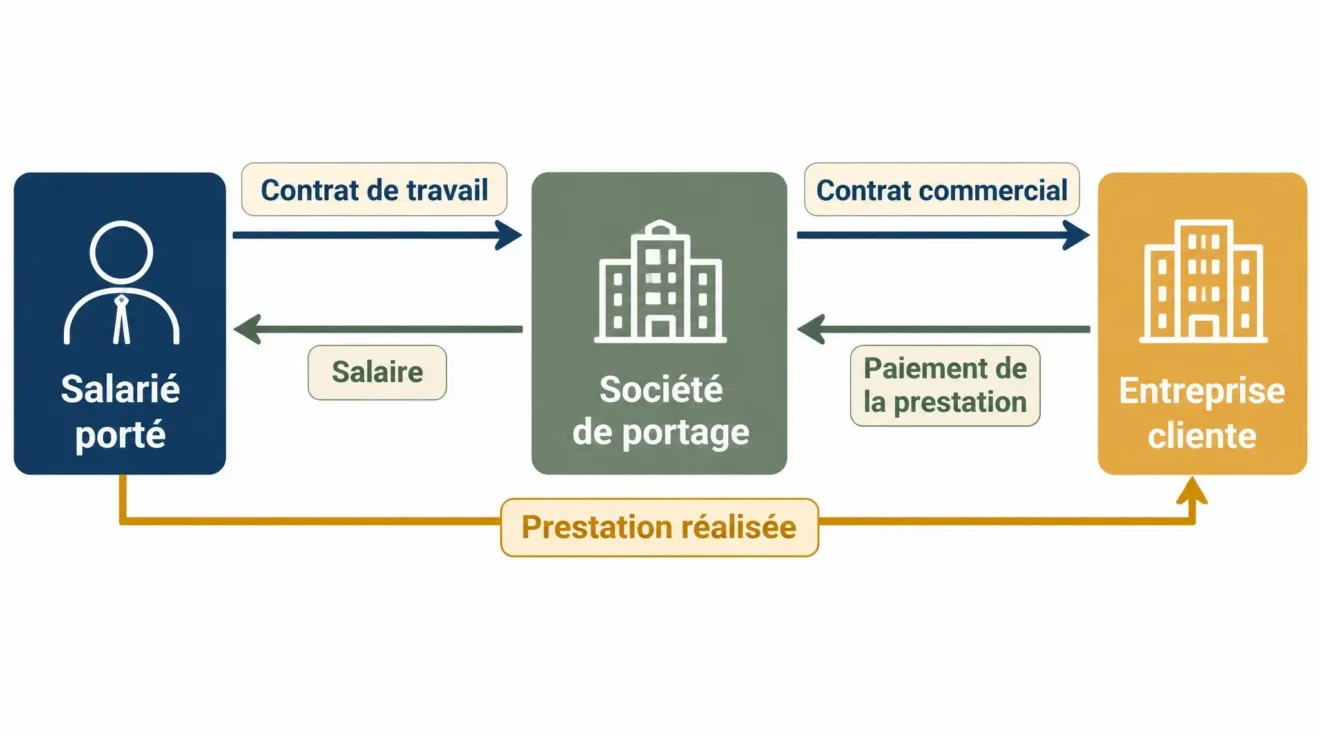
Ce schéma permet de distinguer le circuit de la prestation de celui de la rémunération. Le consultant travaille pour l’entreprise cliente, mais son employeur reste la société de portage, qui assure la gestion de la relation salariale.
Comment se déroule le premier mois de prestation ?
Une fois les conditions contractuelles organisées, le consultant commence à travailler pour l’entreprise cliente. Il doit connaître son interlocuteur opérationnel, la date effective de démarrage, les livrables attendus et les modalités de validation de son travail.
Il est utile de tenir un relevé régulier des journées ou des heures réalisées, des prestations effectuées et des éventuels frais professionnels. Ce suivi évite de devoir reconstituer l’activité à la fin du mois et facilite la préparation des justificatifs.
Transmettre le compte rendu d’activité
Le salarié porté doit rendre compte de son activité à la société de portage au moins une fois par mois. Ce compte rendu, souvent appelé CRA, permet de déclarer les jours ou heures travaillés et de documenter les prestations réalisées. Selon l’organisation contractuelle, une validation du client peut également être demandée.
Les frais professionnels doivent être déclarés selon la procédure prévue, avec les justificatifs nécessaires. Le format du CRA, sa date limite de transmission et l’utilisation éventuelle d’un espace en ligne varient selon la société de portage. Ces informations doivent être confirmées dès le démarrage, car une déclaration incomplète peut nécessiter un traitement complémentaire avant la clôture de la paie.
Du compte rendu à la facture : qui fait quoi ?
La déclaration d’activité ne doit pas être confondue avec le règlement commercial. Le CRA permet de justifier le travail réalisé. Après traitement et validation selon les modalités prévues, la société de portage établit la facture destinée à l’entreprise cliente.
Le circuit comprend plusieurs opérations distinctes :
- Le consultant consigne les journées ou prestations réellement réalisées.
- Il transmet son CRA et les justificatifs nécessaires à l’échéance prévue.
- L’activité est vérifiée ou validée selon les modalités convenues.
- La société de portage établit la facture commerciale.
- L’échéance de paiement et le règlement du client sont suivis.
- La société renseigne le compte d’activité et prépare les éléments de rémunération.
Le compte d’activité permet au salarié de suivre les opérations financières relatives à sa mission : sommes facturées ou encaissées, frais de gestion, frais professionnels, prélèvements et éléments de rémunération. La documentation de Bpifrance Création sur le fonctionnement des sociétés de portage explique notamment cette gestion et l’information mensuelle du salarié.
Il faut donc distinguer la date de transmission du CRA, celle de l’émission de la facture, l’échéance de règlement du client et la date de versement du salaire. Ces événements ne sont pas interchangeables. Un retard de paiement commercial ne signifie pas, à lui seul, que toute rémunération due peut être supprimée ou reportée : les garanties de rémunération et les conditions de versement des éventuels compléments doivent être examinées séparément.
Comment est calculé et versé le premier salaire ?
Le montant facturé au client constitue le point de départ économique de la mission, mais il ne correspond pas au salaire net du consultant. Pour comprendre une simulation, il faut examiner les frais de gestion, les charges sociales patronales et salariales, les éventuels frais professionnels ainsi que les autres éléments applicables au dossier.
Quatre notions doivent être distinguées :
- Chiffre d’affaires HT : montant facturé au titre de la prestation, hors taxes.
- Salaire brut : rémunération salariale avant déduction des cotisations salariales.
- Salaire net : rémunération après déduction des cotisations salariales, avant prélèvement à la source.
- Net effectivement versé : somme payée après les retenues applicables, notamment le prélèvement à la source.
Les charges patronales interviennent également dans la conversion du chiffre d’affaires en rémunération. Les frais professionnels peuvent modifier les sommes disponibles ou remboursées selon leur nature et les règles applicables. Il faut donc examiner la simulation détaillée plutôt que convertir automatiquement le chiffre d’affaires en salaire à l’aide d’un pourcentage présenté comme universel.
Exemple fictif : avec un tarif de 450 € HT par jour et douze journées facturables, le chiffre d’affaires prévisionnel atteint 5 400 € HT (450 × 12). Ce montant n’est ni le salaire brut ni le salaire net. Pour calculer la rémunération, il faut connaître les frais de gestion, les cotisations et les autres éléments applicables au dossier.
Quand intervient le premier versement ?
La date du premier salaire dépend notamment de la date de démarrage, de la période d’activité déclarée, du calendrier de paie de la société et des dispositions du contrat de travail. Une mission commencée en cours de mois peut ainsi ne pas suivre le même cycle administratif qu’une activité démarrée au premier jour d’une période de paie.
Pour anticiper ce premier versement, identifiez la période de paie à laquelle appartiennent vos premiers jours travaillés, la date limite de remise du CRA et des justificatifs, puis la date habituelle de paiement prévue par votre employeur. Ces trois jalons doivent être rapprochés des dispositions de votre contrat, plutôt que d’une promesse générale de paiement à trente jours.
Il faut également distinguer la rémunération mensuelle due et les éventuels compléments liés à l’encaissement des factures. Les modalités de calcul et de versement dépendent du cadre légal, des dispositions conventionnelles et du contrat applicable. Les périodes sans prestation, notamment dans le cadre d’un CDI, ne doivent pas être assimilées à des journées travaillées et rémunérées.
Avant de commencer, faites donc confirmer par écrit trois informations : quelle période d’activité entrera dans la première paie, jusqu’à quelle date les éléments doivent être transmis et à quelle échéance le versement est prévu. Demandez également comment sont traités les compléments de rémunération, les provisions éventuelles et les régularisations ultérieures.
Une fois le bulletin disponible, le contrôle porte sur les sommes réellement inscrites et sur leur rapprochement avec le compte d’activité. Une différence entre simulation et versement n’est pas nécessairement une erreur : elle peut provenir de la période retenue, d’un frais traité séparément ou d’un complément qui relève d’une autre échéance.
Que vérifier sur le premier bulletin et le virement ?
Lorsque le premier bulletin est disponible, rapprochez-le des informations transmises pendant la mission. L’objectif est de comprendre les montants et de repérer rapidement un éventuel écart, sans conclure à une erreur avant d’avoir examiné les opérations concernées.
- Comparer les journées réalisées et le compte rendu transmis.
- Vérifier les frais déclarés et leurs justificatifs.
- Consulter les opérations figurant sur le compte d’activité.
- Lire le salaire brut, les cotisations, les retenues et le net du bulletin.
- Rapprocher le net à payer et le virement effectivement reçu.
Si un montant ne correspond pas à vos prévisions, commencez par identifier la différence : journée non déclarée, frais non retenus, période de paie différente ou élément de rémunération traité séparément. Transmettez ensuite à la société de portage les documents concernés et demandez une explication précise, en indiquant la période et les montants à rapprocher.
Une première mission en portage salarial se prépare donc sur deux plans complémentaires : sécuriser les conditions de la prestation avant le démarrage et anticiper le traitement administratif du premier mois. Les contrats permettent de vérifier les engagements, le CRA documente le travail effectué, le compte d’activité retrace les opérations financières et le bulletin matérialise la rémunération salariale. En confirmant les échéances de déclaration et de paie dès le départ, puis en contrôlant ces documents au premier versement, vous disposez des repères nécessaires pour comprendre votre rémunération et faire clarifier rapidement tout écart.