
Avant de signer un contrat de portage salarial, vérifiez que votre simulation repose sur un chiffre d’affaires réaliste, des frais de gestion clairement identifiés et une estimation précise du salaire net. Contrôlez aussi les cotisations sociales, les frais professionnels, les indemnités et les réserves prévues selon votre contrat.
L’essentiel est de pouvoir expliquer chaque montant affiché et de retrouver les conditions correspondantes dans les documents contractuels. Une simulation constitue un prévisionnel : elle ne garantit ni le volume de missions ni le revenu effectivement perçu.
Vérifier les hypothèses de chiffre d’affaires
La première vérification concerne les données utilisées pour estimer votre activité. En portage salarial, le chiffre d’affaires prévisionnel dépend généralement du tarif négocié avec le client et du nombre de journées facturables. Ces deux variables déterminent la base du calcul, mais pas directement votre salaire net.
Le tarif journalier moyen (TJM) doit être exprimé hors taxes. Vérifiez également que le calendrier tient compte des jours réellement facturés : les congés, la prospection et les périodes sans mission ne produisent pas automatiquement de chiffre d’affaires.
Exemple hypothétique : avec un TJM de 500 € HT et 16 journées facturées, le chiffre d’affaires mensuel prévisionnel atteint 8 000 € HT (500 × 16). Ce montant représente la facturation envisagée, pas votre rémunération personnelle.
Une autre distinction compte : le chiffre d’affaires facturé peut différer du chiffre d’affaires encaissé. La convention collective du portage salarial définit le montant disponible à partir du prix HT de la prestation encaissé, après déduction des frais de gestion. Les délais de règlement peuvent donc avoir une incidence sur le suivi de votre activité.
Lorsque votre tarif journalier est négocié, le nombre de jours réellement facturables devient déterminant pour estimer votre revenu. Le simulateur de portage salarial pour calculer son salaire net proposé par Freeteam permet de renseigner le tarif, les jours facturés et les frais professionnels. Il présente notamment des résultats intégrant certains frais et avantages, ainsi qu’une estimation optimisée. Ces montants doivent être décomposés pour distinguer salaire, remboursements et dispositifs soumis à conditions, puis rapprochés des clauses du contrat.
Comprendre chaque déduction avant le salaire net
Une simulation n’est lisible que si le montant annoncé est clairement défini. L’Urssaf explique la distinction entre brut et net, puis entre net avant et après impôt. Son outil généraliste ne tenant pas compte des conventions collectives, il ne remplace pas un décompte propre au portage salarial.
Le calcul commence par les frais de gestion prélevés par la société de portage. Demandez leur taux ou leur montant, leur assiette de calcul et les prestations incluses. Deux pourcentages apparemment identiques peuvent conduire à des résultats différents si leur base de calcul n’est pas la même.
Le montant disponible sert ensuite à financer plusieurs postes : cotisations patronales, rémunération brute, cotisations salariales, indemnités et provisions. Il ne faut donc pas confondre les frais de gestion de l’entreprise avec l’ensemble des charges liées au salariat.
| Poste | Ce qu’il faut vérifier |
|---|---|
| Chiffre d’affaires HT | Tarif de prestation et journées réellement facturées |
| Frais de gestion | Montant ou taux, assiette et services inclus |
| Cotisations patronales | Prélèvements financés par l’activité avant détermination du brut |
| Cotisations salariales | Sommes déduites du salaire brut |
| Indemnités et provisions | Nature, mode de calcul et conditions de disponibilité |
| Salaire net | Montant avant impôt ou après prélèvement à la source |
Le salaire net avant impôt correspond au brut diminué des cotisations salariales. Le net après impôt tient également compte du prélèvement à la source applicable à votre situation. Avant de comparer plusieurs estimations, assurez-vous qu’elles affichent bien le même indicateur.
Demandez enfin un décompte permettant de passer de la facturation au montant versé. Pour chaque ligne, rapprochez le montant simulé, son assiette, sa justification et son traitement contractuel. Si une retenue, une provision ou une différence entre deux montants reste inexpliquée, faites préciser par écrit sa nature et ses conditions de versement avant de vous engager.
Séparer les frais professionnels du revenu personnel
Les frais professionnels peuvent modifier sensiblement la présentation d’une simulation. Ils correspondent à des dépenses engagées dans le cadre de l’activité : déplacements justifiés, hébergement professionnel ou certains achats nécessaires à la mission, selon les règles applicables.
Leur remboursement ne doit pas être interprété comme un supplément de salaire. Il compense une dépense professionnelle. Vérifiez donc les catégories acceptées par l’entreprise de portage, les justificatifs demandés, les plafonds éventuels et les modalités de prise en charge.
Pour comprendre l’effet de ces dépenses sur votre estimation, distinguez le coût de l’activité, les sommes remboursables et la rémunération salariale. Le parcours financier peut ensuite être représenté en séparant les principales affectations.
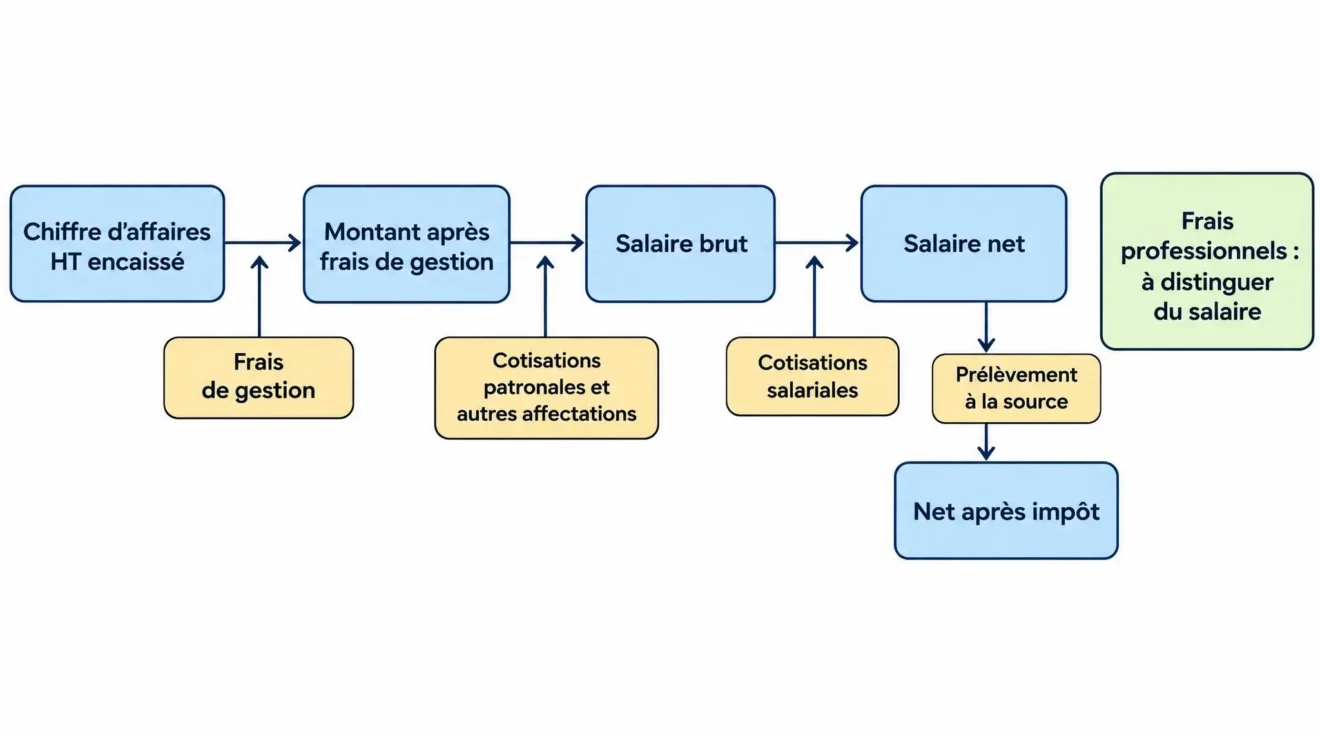
Certains résultats présentent aussi des dispositifs complémentaires, comme les titres-restaurant, les aides à la mobilité ou l’épargne salariale. Leur disponibilité et leur traitement dépendent des conditions applicables. Ils ne doivent pas être additionnés automatiquement au salaire net comme s’il s’agissait de liquidités immédiatement disponibles.
Attention au montant réellement disponible : examinez séparément le salaire net, les remboursements de dépenses professionnelles et les avantages soumis à conditions. Si le simulateur affiche un revenu optimisé, demandez la décomposition exacte de cet indicateur avant de l’utiliser pour établir votre budget personnel.
Le compte d’activité du salarié porté permet de suivre séparément les frais professionnels, les prélèvements et la rémunération nette. Cette distinction facilite le rapprochement entre les estimations initiales et les versements réalisés.
Confronter la simulation au contrat de portage
Le contrat doit permettre de retrouver les modalités de calcul et de versement de la rémunération, les prélèvements et les frais de gestion. Les règles du portage salarial publiées par Service Public précisent les mentions nécessaires en CDD et en CDI. Cette concordance entre simulation et contrat est donc un contrôle essentiel avant signature.
Examinez d’abord la classification professionnelle retenue et le minimum de rémunération applicable. Les règles conventionnelles tiennent notamment compte de la classification et du mode de décompte de l’activité. Il serait trompeur d’appliquer un montant minimum unique à toutes les situations.
Vérifiez également le traitement de l’indemnité d’apport d’affaires, prévue conventionnellement à hauteur de 5 % de la rémunération brute mensuelle. Ce pourcentage ne s’applique pas au chiffre d’affaires HT. Le contrat et la simulation doivent permettre d’en comprendre l’assiette et le traitement. Les modalités de calcul du montant disponible et de ses affectations figurent dans la convention collective du portage salarial.
En CDD : contrôler les indemnités de fin de contrat
En contrat à durée déterminée, examinez la durée prévue, les modalités de renouvellement et le calcul de la rémunération. Les congés payés et l’indemnité de fin de contrat doivent être distingués du salaire net courant.
La convention collective prévoit, pour les salariés portés en CDD, une indemnité de précarité équivalente à 10 %, versée à l’issue du contrat selon les dispositions applicables. Une estimation qui l’intègre doit donc préciser son assiette, sa nature et son moment de versement, plutôt que de la présenter comme un revenu mensuel immédiatement disponible.
En CDI : examiner la réserve et les intermissions
En CDI, la convention collective prévoit une réserve financière égale à 10 % du salaire de base de la dernière mission, constituée sur le compte d’activité. Cette réserve ne représente pas 10 % du chiffre d’affaires et ne doit pas être assimilée à un complément de salaire immédiatement perçu.
Les périodes sans prestation auprès d’une entreprise cliente ne sont pas automatiquement rémunérées. Il faut donc comprendre comment les sommes disponibles et les réserves peuvent être mobilisées selon les règles applicables, notamment entre deux missions.
Pour vérifier la cohérence de votre estimation, demandez quelles sommes sont versées mensuellement, lesquelles restent provisionnées et à quelles conditions elles deviennent disponibles. Le calendrier de versement importe autant que le montant annoncé lorsqu’une mission s’achève ou qu’une nouvelle prestation tarde à commencer.
- Vérifier la nature CDD ou CDI et la classification retenue.
- Retrouver les modalités de calcul et de versement du salaire.
- Identifier l’assiette des frais de gestion et les autres prélèvements.
- Contrôler les congés, indemnités et réserves applicables.
- Vérifier la garantie financière et l’assurance de responsabilité civile professionnelle.
- Examiner les modalités du compte d’activité et du suivi des encaissements.
Tester un scénario prudent avant de signer
Une simulation fondée sur une activité idéale peut surestimer vos ressources prévisionnelles. Pour apprécier sa robustesse, conservez le même TJM et modifiez uniquement le nombre de jours facturés.
Reprenons notre exemple fictif à 500 € HT par jour : avec 16 jours facturés, le chiffre d’affaires atteint 8 000 € HT ; avec 12 jours, il descend à 6 000 € HT. La diminution est de 2 000 €, soit 25 % du chiffre d’affaires initial. Cette baisse ne signifie pas que le salaire net diminuera exactement de 25 %, car les différentes composantes du calcul peuvent évoluer selon leurs propres règles.
Cette comparaison permet surtout d’identifier la sensibilité de votre budget à une réduction d’activité. Elle devient utile lorsque vous préparez une période de prospection, une interruption de mission ou un calendrier comportant moins de jours facturables.
La représentation ci-dessous compare uniquement les journées facturées. Les deux scénarios conservent le même tarif journalier afin que la différence de chiffre d’affaires soit directement compréhensible.
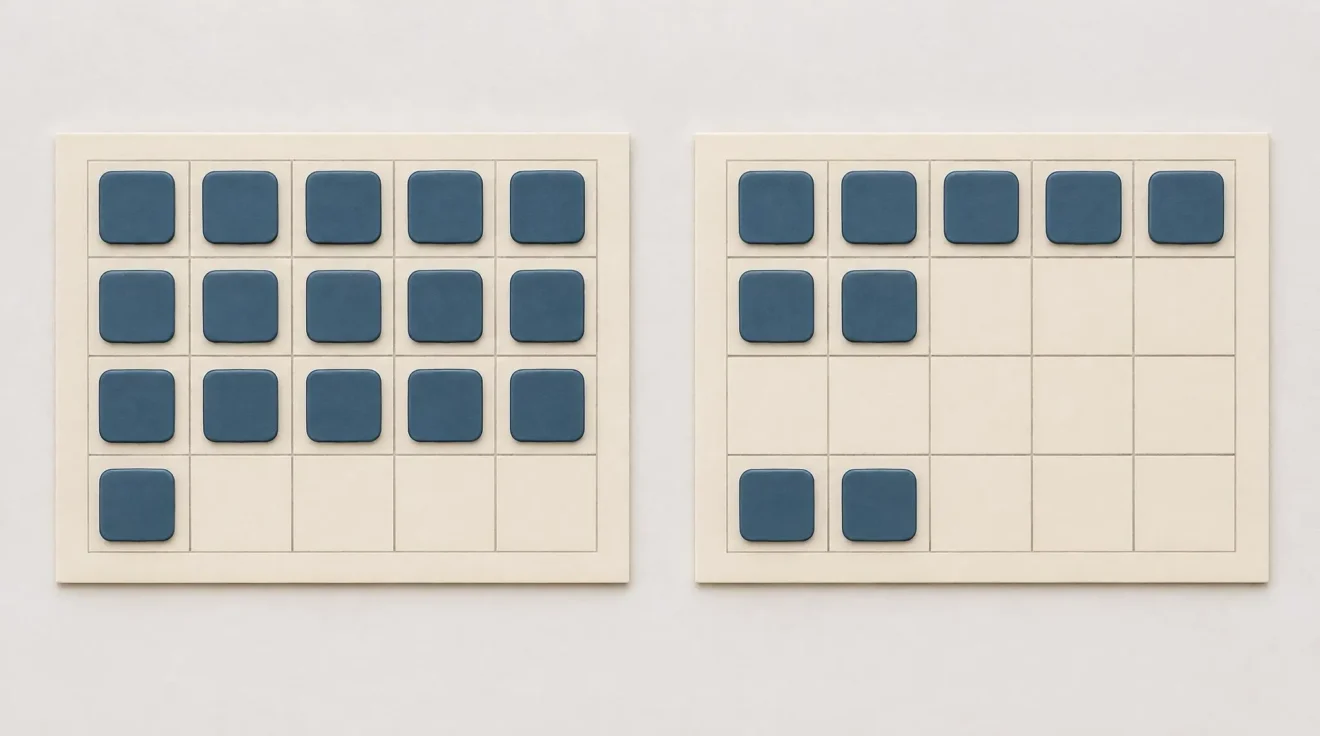
Pour aller au-delà du chiffre d’affaires, confrontez ensuite les deux estimations de salaire net, à paramètres identiques en dehors du nombre de journées. Relevez les différences dans les frais, les cotisations et les provisions. Si la variation du revenu ne vous paraît pas compréhensible, demandez un décompte plutôt que de supposer une relation proportionnelle.
- Fixer les hypothèses : noter votre TJM HT, le nombre de jours facturés, les frais prévus et la définition du salaire net affiché.
- Tester un scénario prudent : réduire le nombre de jours facturés tout en conservant les autres paramètres pour observer l’évolution du résultat.
- Faire confirmer les écarts : demander une décomposition écrite des prélèvements, indemnités et provisions, puis comparer ces éléments aux clauses du contrat.
Si vous comparez plusieurs propositions, imposez les mêmes hypothèses de facturation, la même période, les mêmes dépenses professionnelles et le même indicateur de rémunération. Vous pourrez ainsi distinguer les différences de calcul des simples différences de présentation.
Avant de signer, conservez votre simulation et ses paramètres, demandez le détail des sommes prélevées ou provisionnées et vérifiez les clauses qui déterminent leur versement. Une estimation compréhensible, accompagnée de conditions contractuelles cohérentes, constitue une base de décision plus solide qu’un salaire net affiché sans explication. Si un montant décisif reste impossible à justifier, obtenez sa clarification écrite avant de retenir la simulation pour votre budget ou votre engagement contractuel.